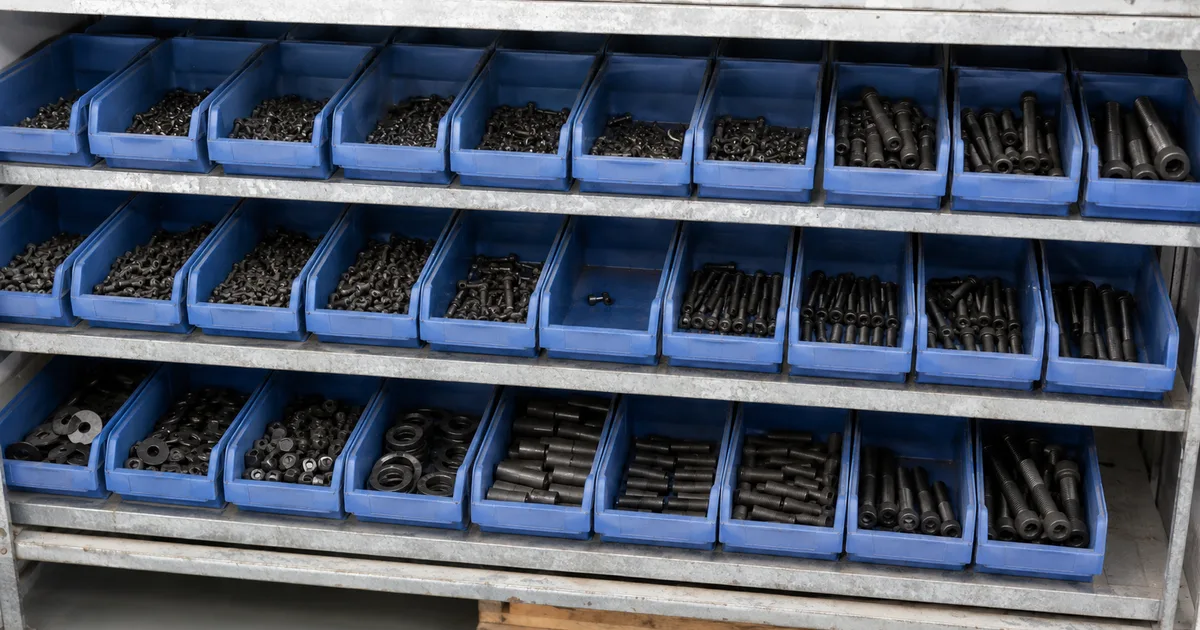
Der Lagerbestand ist die Menge und der Wert dessen, was im Lager liegt. Einmal als Ware im Regal, einmal als Zahl im System.
Lagerbestand = Anfangsbestand + Zugänge - Abgänge. Eine ungebuchte Entnahme macht die Formel still falsch.
Ø Lagerbestand = (Anfangsbestand + Endbestand) / 2 unterschätzt einen Bestand, der im Jahr stark schwankt; dann zählen die zwölf Monatsendbestände.
Mindestbestand ist ein Synonym für den Sicherheitsbestand, nicht für den Meldebestand.
Erster Schritt: einmal zählen und gegen den Buchbestand halten. Läuft das auseinander, stimmt keine Folgezahl.
Was ist der Lagerbestand?
Der Lagerbestand ist eine Momentaufnahme: Er zeigt, was an einem bestimmten Tag im Lager liegt, in Stück und den dazugehörigen Wert in Euro.
Aus dem Lagerbestand entstehen fast alle weiteren Lagerkennzahlen: Lagerwert, Umschlagshäufigkeit und Lagerdauer. Wenn die Bestände falsch sind, kippen diese Zahlen mit.
Der korrekte Lagerbestand ist dabei das Ergebnis einer funktionierenden Bestandsführung, also des laufenden Erfassens von Zu- und Abgängen.
Was gehört zum Lagerbestand?
Der Lagerbestand umfasst die Güter, die ein Unternehmen für Verkauf, Produktion, Montage oder Betrieb bereithält. Ein Handelsbetrieb zählt vor allem Waren. Ein Handwerksbetrieb zählt Material, Ersatzteile und Verbrauchsartikel. Ein produzierender Betrieb zählt zusätzlich Rohstoffe, Zwischenprodukte und fertige Erzeugnisse.
Die Buchhaltung sortiert diese Güter feiner, in Roh-, Hilfs- und Betriebsstoffe, unfertige und fertige Erzeugnisse. Fürs Nachbestellen ändert das nichts: Ob eine Dichtung als Hilfsstoff oder als Ersatzteil geführt wird, sagt nichts darüber, wann sie nachbestellt werden muss. Dafür zählen drei andere Dinge: ob dein Team den Artikel regelmäßig verbraucht, wie schnell der Lieferant nachliefert und wie teuer ein Fehlbestand wird.
Wie rechnest du den Lagerbestand aus?
Den aktuellen Lagerbestand berechnest du aus Anfangsbestand, Zugängen und Abgängen:
Aktueller Bestand
Lagerbestand = Anfangsbestand + Zugänge - Abgänge
Zugänge sind Lieferungen, Rückgaben oder Umbuchungen ins Lager. Abgänge sind Verkäufe, Entnahmen, Verbräuche, Verschrottungen oder Umbuchungen aus dem Lager.
Beispiel
Ein Elektrobetrieb hat zu Monatsbeginn 500 Wago-Klemmen 221-412 im Lager. Im Laufe des Monats kommen 200 dazu, 300 werden auf Baustellen verbaut.
=Lagerbestand = 500 + 200 - 300 = 400 Klemmen
Diese Rechnung funktioniert nur, wenn jede Bewegung systemisch erfasst wird. Nimmt jemand Material aus dem Regal und bucht es nicht, bleibt der Buchbestand zu hoch, und die Formel rechnet ab da mit einer Zahl weiter, die es im Regal nie gab.
Welche Arten von Lagerbestand gibt es?
Der Lagerbestand zerfällt in mehrere Bestandsarten. Drei davon steuern deine Bestellungen, die vierte ist die Basis fast aller Lagerkennzahlen:
Bestandsart
Funktion
Frage, die sie beantwortet
Sicherheitsbestand
Puffer für Lieferverzögerungen und Nachfragespitzen
Was bleibt übrig, wenn die Lieferung sich verspätet?
Meldebestand
Schwelle, bei deren Erreichen nachbestellt wird
Wann muss ich bestellen?
Höchstbestand
Obergrenze, die Kapital und Lagerplatz begrenzt
Wie viel ist zu viel?
Durchschnittlicher Lagerbestand
Mittlerer Bestand über einen Zeitraum
Wie viel liegt im Schnitt im Lager?
Mindestbestand, eiserner Bestand und eiserne Reserve sind andere Namen für den Sicherheitsbestand, dieselbe Ebene, nicht drei verschiedene. Das Gabler Wirtschaftslexikon führt "eiserner Bestand" als Synonym und hat für "Mindestbestand" gar keinen eigenen Eintrag; der Begriff kommt aus der Praxis, nicht aus der Fachliteratur.
Wirklich unterscheiden musst du nur Sicherheitsbestand und Meldebestand. Der Sicherheitsbestand ist der Puffer, der liegen bleiben soll. Der Meldebestand liegt darüber und löst die Bestellung aus, genau so weit darüber, wie du während der Lieferzeit verbrauchst. Gabler zum Meldebestand: "Vom Meldebestand ist der Sicherheitsbestand abzugrenzen."
Daneben gibt es Bestandsarten, die den Status eines Artikels beschreiben:
Bestandsart
Bedeutung
Praxisfrage
Verfügbarer Bestand
Menge, die noch frei genutzt oder verkauft werden kann
Was kann ich wirklich verplanen?
Reservierter Bestand
Menge, die bereits für Auftrag, Baustelle oder Kunde geblockt ist
Was ist zwar da, aber nicht mehr frei?
Transitbestand
Ware, die bestellt oder unterwegs, aber noch nicht eingelagert ist
Was kommt bald an?
Verplanen kannst du davon nur den verfügbaren Bestand. Reservierte Ware liegt zwar im Regal, gehört aber schon einer Baustelle, und Transitbestand hilft dem Monteur heute gar nicht. Wer für die Bestellentscheidung auf die Gesamtmenge schaut, bestellt zu spät.
Wie berechnest du den durchschnittlichen Lagerbestand?
Der durchschnittliche Lagerbestand wird meist übers Jahr gebildet. Auf ihm bauen Umschlagshäufigkeit, Lagerdauer und Lagerkosten auf:
Diese Formel reicht als Einstieg, hat aber eine Schwäche: Sie sieht nur den ersten und den letzten Tag des Jahres. Schwankt der Bestand dazwischen stark, etwa durch eine saisonale Großbestellung im Frühjahr, verzerrt das den Mittelwert. Wenn du den Jahresanfangsbestand zusätzlich zu den zwölf Monatsendbeständen nutzt, teilst du durch 13:
Wenn dir nur die zwölf Monatsendbestände vorliegen, rechnest du mit diesen zwölf Werten:
Monatsdurchschnitt ohne Anfangsbestand
Ø Lagerbestand = Summe der 12 Monatsendbestände / 12
Bei gleichmäßigem Verbrauch genügt die Zwei-Werte-Formel, bei Saison- oder Projektgeschäft lohnt der Monatsdurchschnitt:
Beispiel
Elektrobetrieb, Anfangsbestand 8.000 €, Endbestand 4.000 €. Zwischendurch im Frühjahr eine Großbestellung, die den Bestand kurzzeitig auf 16.000 € hebt.
=Einfach: (8.000 + 4.000) / 2 = 6.000 €
Beispiel
Dieselben zwölf Monatsendbestände summiert ergeben 96.000 €, weil der Frühjahrspeak mit einfließt.
=Monatsdurchschnitt: 96.000 / 12 = 8.000 €
Die einfache Formel liefert 6.000 Euro, der Monatsdurchschnitt 8.000: ein Viertel weniger. Wer darauf seine Lagerkosten kalkuliert, rechnet sich arm.
Teilst du den Jahreswareneinsatz durch den durchschnittlichen Lagerbestand, erhältst du die Umschlagshäufigkeit. Wie das zusammenspielt und welche Richtwerte gelten, steht im Artikel zu den Lagerkennzahlen.
Der optimale Lagerbestand hält einen Artikel verfügbar, ohne Kapital, Platz und Lagerkosten zu verschwenden. Er ist kein fixer Wert für das ganze Lager. Ein teures Ersatzteil mit langer Lieferzeit braucht eine andere Steuerung als ein günstiger Verbrauchsartikel, den der Lieferant täglich bringt.
Verbrauch und Lieferzeit liegen auf der Hand. Zwei andere übersiehst du meist: wie stark beide schwanken, und was eine einzelne Bestellung an Aufwand kostet, denn der entscheidet, ob du oft und klein oder selten und groß bestellst.
Für kleine Betriebe zählt am Ende der Meldebestand. Er sagt, ab welcher Menge du bestellst, damit der Bestand während der Lieferzeit nicht unter den Sicherheitsbestand fällt, und verrechnet dafür Tagesverbrauch, Lieferzeit und Sicherheitsbestand.
Was sagt der Lagerwert aus?
Der Lagerwert ist der Geldwert des gesamten Lagerbestands zu einem Stichtag. Er zeigt, wie viel Kapital im Lager gebunden ist, und bildet die Grundlage für die Bewertung in der Bilanz. Berechnet wird er aus Bestandsmenge und Einstandspreis, summiert über alle Positionen:
Bewertung
Lagerwert = Σ (Bestandsmenge × Einstandspreis)
Der Einstandspreis ist dabei der Einkaufspreis plus Bezugskosten wie Fracht oder Zoll, nicht der Verkaufspreis. Bei schwankenden Einkaufspreisen kommen Bewertungsverfahren ins Spiel: Durchschnittspreis, FIFO oder LIFO entscheiden, mit welchem Preis ein entnommener Artikel angesetzt wird. Für die meisten kleinen Betriebe ist der gleitende Durchschnittspreis die praktikable Wahl.
Der Lagerwert allein sagt wenig. Erst im Verhältnis zum Umsatz wird er aussagekräftig. Ein hoher Lagerwert bei niedrigem Umschlag bedeutet totes Kapital. Genau hier setzt der Lagerkostensatz an: Jeder Euro Lagerwert verursacht jährlich Kosten durch Kapitalbindung, Raum, Versicherung und Schwund. Wie sich daraus die Lagerkostenberechnung ergibt, ist eine eigene Rechnung.
Ist-Bestand vs. Buchbestand: woher kommt die Inventurdifferenz?
Der Lagerbestand lässt sich auf zwei Arten messen. Der Buchbestand ist die Menge, die laut System im Lager liegen müsste. Der Ist-Bestand ist die Menge, die bei einer Zählung tatsächlich da ist. Beide Zahlen weichen fast immer voneinander ab, und diese Abweichung heißt Inventurdifferenz.
Abgleich
Inventurdifferenz = Buchbestand − Ist-Bestand
Der Buchbestand entsteht rechnerisch: jeder gebuchte Zugang erhöht ihn, jeder gebuchte Abgang senkt ihn. Diese Kette reißt im Alltag schnell:
Nicht gebuchte Entnahme: Ein Monteur nimmt schnell zehn Klemmen vom Regal, ohne zu buchen. Buchbestand zu hoch.
Schwund: Material wird beschädigt, verdirbt oder geht verloren. Ist-Bestand sinkt, ohne Buchung.
Zählfehler: Bei der Inventur falsch gezählt. Die Differenz liegt dann nicht im Lager, sondern auf dem Zettel.
Falschlieferung: Geliefert wurde weniger als auf dem Lieferschein, gebucht wurde die Lieferscheinmenge.
Du erkennst die Inventurdifferenz nur, wenn du zählst. Genau dafür schreibt das HGB (§ 240) mindestens einmal jährlich eine Inventur vor: den vollständigen Abgleich von Buch- gegen Ist-Bestand. Je länger eine Differenz unentdeckt bleibt, desto schwerer ist ihre Ursache zu rekonstruieren.
Wie hältst du den Lagerbestand niedrig, ohne Engpässe?
Zu viel Bestand bindet Kapital und verursacht Lagerkosten, zu wenig führt zu Engpässen und Notfahrten. Die Balance entsteht pro Artikel, ausgerichtet am tatsächlichen Verbrauch. Eine pauschale Senkung über alle Artikel trifft dagegen zuerst die, die täglich gebraucht werden.
Drei Hebel:
Langsamdreher identifizieren. Artikel mit langer Lagerdauer und niedrigem Umschlag binden Kapital ohne Nutzen. Sie sind der erste Ansatzpunkt.
Meldebestände korrekt setzen. Ein zu hoher Meldebestand löst zu früh aus und schiebt dauerhaft Bestand vor sich her, ein zu niedriger löst zu spät aus. Tagesverbrauch und Lieferzeit bestimmen den Punkt; wie viel dann bestellt wird, ist eine zweite Entscheidung.
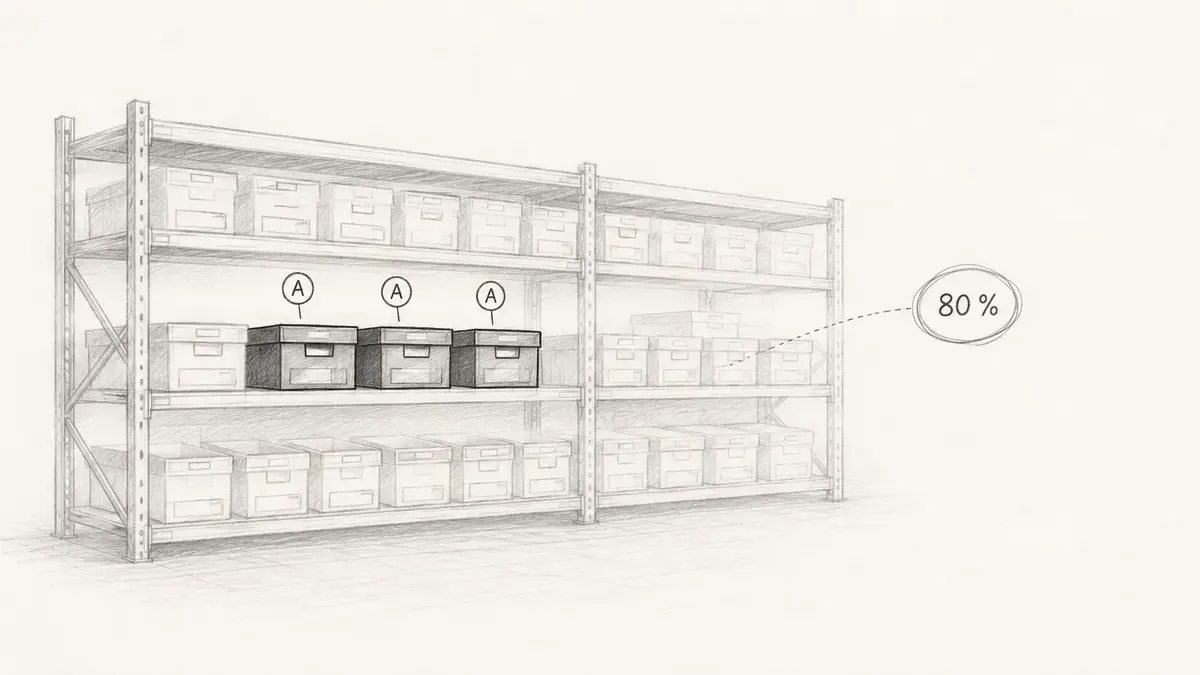
A-Artikel zuerst. Die zwanzig Prozent der Artikel mit dem höchsten Verbrauchswert verdienen die genaueste Planung. Bei den C-Artikeln genügt eine grobe Faustregel.
Fazit
Wer Sicherheits-, Melde- und Höchstbestand auseinanderhält, trifft Bestellentscheidungen mit System statt nach Gefühl. Der durchschnittliche Lagerbestand liefert dazu die Basis für Umschlag, Lagerdauer und Lagerwert, und die Wahl zwischen einfacher Formel und Monatsdurchschnitt entscheidet über deren Genauigkeit.
Entscheidend bleibt der Abgleich. Ein Buchbestand ist nur so verlässlich wie die Buchungen, die ihn bilden. Solange jede Bewegung erfasst und regelmäßig gezählt wird, stimmt das Bestandsbild. Sobald die erste Lücke entsteht, weicht der Buchbestand vom Ist-Bestand ab, und der Überblick beginnt zu bröckeln.
Häufige Fragen zum Lagerbestand
Der Anfangsbestand einer Periode ist der Endbestand der vorherigen. Beim Start einer neuen Bestandsführung gibt es keinen Vorgänger, dann kommt er aus einer Zählung: Artikel einmal komplett zählen und diese Menge als Anfangsbestand einbuchen. Ohne diesen ersten gezählten Wert rechnet jede spätere Formel auf einer Schätzung weiter.
Lagerbestand heißt auf Englisch je nach Kontext inventory, stock oder stock level. Inventory meint oft den gesamten Warenbestand, stock eher die vorhandene Ware, stock level die aktuelle Menge eines Artikels.